التمويل البنكي بالمغرب.. قروض صعبة ورهانات تنموية مؤجلة
محمد عيدني
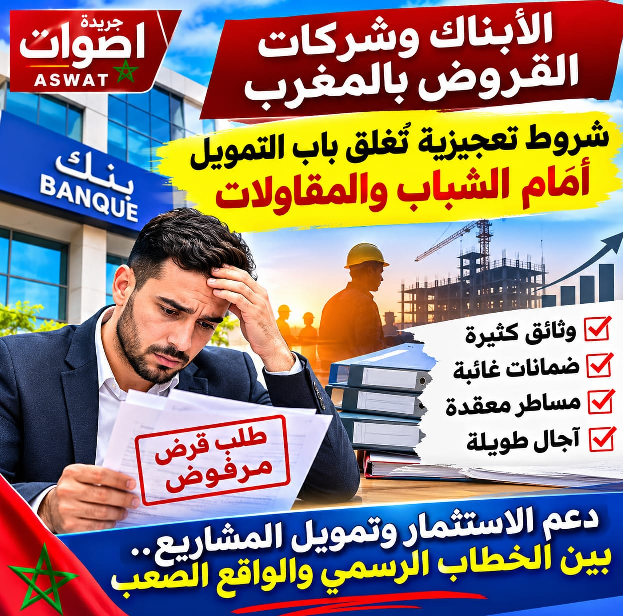
التمويل البنكي بالمغرب بين رهانات التنمية الاقتصادية وإكراهات الولوج إلى القروض، معادلة تطرح أكثر من علامة استفهام حول الدور الذي تضطلع به المؤسسات البنكية وشركات التمويل في دعم الاستثمار وتشجيع المبادرات الفردية والمقاولاتية، خصوصاً في ظل الخطابات الرسمية المتكررة الداعية إلى تمكين الشباب من فرص الشغل، وتحفيز الاستثمار، وتوسيع قاعدة النسيج الاقتصادي الوطني.
ففي الوقت الذي تتحدث فيه السياسات العمومية عن تشجيع روح المقاولة، وتسهيل إحداث المشاريع، وتحقيق الإدماج الاقتصادي للشباب، يجد عدد من حاملي المشاريع وأصحاب المقاولات الصغيرة والمتوسطة أنفسهم أمام واقع مختلف تماماً، عنوانه تعدد الشروط الإدارية، وتعقيد مساطر دراسة الملفات، وارتفاع سقف الضمانات المطلوبة، فضلاً عن اشتراط وثائق يصعب توفيرها بالنسبة إلى فئات لا تتوفر على إمكانيات مالية أو ممتلكات عقارية تسمح لها بتقديم ضمانات تقليدية.
هذه المفارقة تفتح نقاشاً واسعاً حول مدى انسجام الممارسة البنكية مع الأهداف الاقتصادية والاجتماعية التي تراهن عليها الدولة. فالشاب الذي يمتلك فكرة مشروع قابلة للتنفيذ، ويتوفر على تصور اقتصادي واضح، ويطمح إلى تأسيس مقاولة توفر له ولغيره فرصة عمل، يجد نفسه في كثير من الحالات مطالباً بإثبات قدرته المالية قبل أن تمنح له فرصة إثبات قدرته المهنية والاستثمارية.
والأمر لا يتعلق فقط بالشباب في بداية مسارهم المهني، بل يمتد أيضاً إلى المقاولين الذين راكموا تجربة في السوق، وأصبحوا يتوفرون على مقاولات قائمة تحتاج إلى تمويل إضافي لتطوير أنشطتها، أو اقتناء معدات جديدة، أو مواجهة صعوبات السيولة، أو الوفاء بالتزاماتها تجاه المستخدمين والموردين. فبدل أن يشكل التمويل البنكي أداة للمواكبة والتوسع، تتحول مساطر الحصول عليه أحياناً إلى عبء إضافي يزيد من تعقيد الوضعية المالية للمقاولة.
إن الإشكال الحقيقي لا يكمن في مبدأ طلب الضمانات، باعتبارها جزءاً من التدبير المسؤول للمخاطر البنكية، وإنما في طبيعة هذه الضمانات ومدى تناسبها مع حجم القرض وطبيعة المشروع والوضعية المالية لصاحبه. فليس من المنطقي أن تخضع جميع المشاريع للمنطق نفسه، دون مراعاة اختلاف القطاعات الاقتصادية، وحجم الاستثمار، والقدرة على خلق القيمة المضافة، وفرص التشغيل التي يمكن أن يوفرها كل مشروع.
كما أن كثرة الوثائق والإجراءات الإدارية، وتعدد مراحل دراسة الملفات، وعدم وضوح آجال الرد في بعض الحالات، تطرح تساؤلات حول فعالية الخدمات التمويلية ومدى قدرتها على الاستجابة لحاجيات المقاولات في الوقت المناسب. فالاستثمار يرتبط في كثير من الأحيان بعامل الزمن، وأي تأخر في الحصول على التمويل قد يؤدي إلى ضياع فرصة تجارية أو تعثر مشروع كان بإمكانه أن يساهم في خلق الثروة ومناصب الشغل.
ومن جهة أخرى، فإن العلاقة بين الأبناك والزبناء لا ينبغي أن تظل محكومة فقط بمنطق القرض والفائدة والضمانات، بل تحتاج إلى تصور أوسع يقوم على المواكبة والتوجيه وتقديم الاستشارة المالية، خاصة بالنسبة إلى المقاولات الناشئة والمشاريع التي لا تتوفر على تجربة طويلة في مجال التدبير المالي. فالمقاول الصغير لا يحتاج دائماً إلى المال فقط، بل يحتاج أيضاً إلى مؤسسة مالية تساعده على فهم التزاماته، وتقييم المخاطر، واختيار صيغة التمويل المناسبة.
وتبرز أهمية هذا النقاش أكثر عندما يتعلق الأمر بالمقاولات الصغرى والمتوسطة، التي تشكل مكوناً أساسياً من مكونات الاقتصاد الوطني، وتساهم في خلق فرص الشغل وتحريك الأنشطة التجارية والخدماتية والصناعية. فهذه المقاولات غالباً ما تواجه صعوبات في الوصول إلى التمويل مقارنة بالمؤسسات الكبرى، رغم أن حاجتها إلى السيولة والاستثمار قد تكون أكثر إلحاحاً.
وفي المقابل، لا يمكن تجاهل مسؤولية بعض أصحاب المشاريع في إعداد دراسات الجدوى، واحترام الالتزامات المالية، وتقديم ملفات دقيقة وواقعية، لأن نجاح منظومة التمويل يقتضي التوازن بين حق المقاولة في الحصول على التمويل وحق المؤسسة البنكية في حماية مواردها وتفادي القروض المتعثرة.
غير أن هذا التوازن لا يمكن تحقيقه من خلال تشديد الشروط وحده، وإنما عبر تطوير آليات تقييم حديثة تأخذ بعين الاعتبار جدوى المشروع، ومردوديته المحتملة، وكفاءة صاحبه، والقطاع الذي ينتمي إليه، إلى جانب الضمانات المتاحة. كما أن توسيع دور مؤسسات ضمان القروض وتطوير صيغ التمويل البديلة من شأنه أن يفتح المجال أمام فئات واسعة لا تستطيع توفير الضمانات التقليدية.
إن الرهان اليوم يتجاوز مجرد مطالبة الأبناك بتسهيل منح القروض، ليصل إلى ضرورة إعادة التفكير في موقع القطاع البنكي داخل المنظومة التنموية. فالمؤسسات المالية ليست مجرد فضاءات لتدبير الودائع وتقديم القروض، بل هي فاعل اقتصادي أساسي يفترض أن يساهم في تمويل المبادرات المنتجة، ومواكبة الاستثمار، ودعم المقاولات القادرة على خلق القيمة وفرص العمل.
كما أن المرحلة تستدعي تعزيز الشفافية في دراسة طلبات التمويل، وتوضيح أسباب رفض الملفات، وتقديم بدائل مناسبة للزبناء، مع تبسيط الإجراءات الإدارية وتطوير الخدمات الرقمية، بما يسمح بتقليص آجال معالجة الطلبات وتخفيف الأعباء عن المقاولين وحاملي المشاريع.
والسؤال الذي يفرض نفسه بإلحاح: ما جدوى إطلاق برامج لتشجيع الشباب على الاستثمار وإحداث المقاولات، إذا كان الوصول إلى التمويل يظل بالنسبة إلى عدد منهم مرتبطاً بشروط يصعب استيفاؤها؟ وكيف يمكن الحديث عن اقتصاد منتج ومقاولات قادرة على المنافسة، في الوقت الذي تظل فيه بعض المشاريع عاجزة عن الانطلاق بسبب غياب التمويل الملائم؟
إن التنمية الاقتصادية لا يمكن أن تقوم على المبادرات الحكومية وحدها، كما لا يمكن تحميل المقاول والشاب مسؤولية تعثر المشاريع دون النظر إلى طبيعة البيئة التمويلية التي يشتغل داخلها. فالمطلوب هو شراكة حقيقية بين الدولة والمؤسسات البنكية وشركات التمويل والفاعلين الاقتصاديين، تجعل من القرض وسيلة لإنتاج الثروة وليس مجرد التزام مالي تحكمه الضمانات وحدها.
فالمغرب في حاجة إلى أبناك تواكب الطموحات الاستثمارية، لا إلى مساطر تجعل الحصول على التمويل أصعب من إنجاز المشروع نفسه. وبين منطق الحذر البنكي وضرورة التنمية، يبقى السؤال مفتوحاً حول متى يصبح تمويل الشباب والمقاولات حقاً متاحاً وفق شروط عادلة وشفافة، وليس امتيازاً لا يناله إلا من يملك الضمانات مسبقاً.
التعليقات مغلقة.