المجلس الأعلى للحسابات ورهان الحكامة الجيدة.. الرقابة على المال العام في صلب النقاش المؤسساتي
تعزيز الشفافية وربط المسؤولية بالمحاسبة مدخلان لتحسين تدبير الموارد العمومية
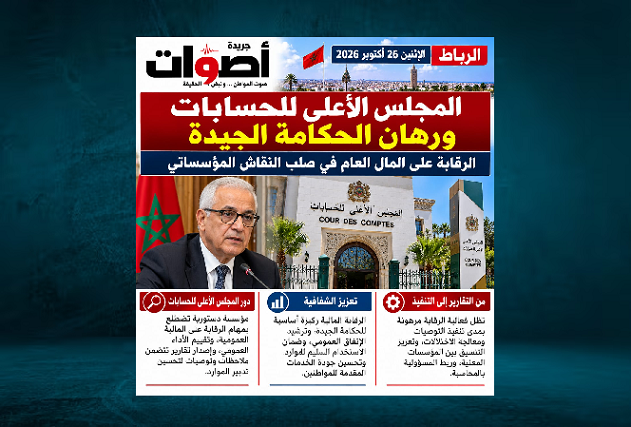
تحتل الرقابة على المال العام مكانة محورية في منظومة الحكامة الجيدة بالمغرب باعتبارها إحدى الآليات الأساسية لضمان سلامة التدبير العمومي وتعزيز الشفافية وتقييم مدى نجاعة السياسات والبرامج التي تنفذها المؤسسات والإدارات العمومية.
وفي هذا السياق تتجه الأنظار إلى النشاط المدرج ضمن أجندة الرباط ليوم الاثنين 26 أكتوبر 2026 والمتعلق بجلسة استجواب مع رئيس الغرفة الأولى للمجلس الأعلى للحسابات وفق ما ورد في البرنامج المتداول في انتظار التحقق من الجهة المنظمة وطبيعة الجلسة ومحاورها الرسمية.
ويعيد هذا الموضوع فتح النقاش حول الأدوار الدستورية للمجلس الأعلى للحسابات وحدود اختصاصاته وأهمية تحويل الملاحظات والتوصيات الرقابية إلى إجراءات عملية تنعكس على جودة التدبير العمومي وحماية الموارد المالية للدولة.
المجلس الأعلى للحسابات ودوره في مراقبة المالية العمومية
يعد المجلس الأعلى للحسابات مؤسسة دستورية تضطلع بمهام الرقابة العليا على المالية العمومية وفقا للاختصاصات المحددة في الدستور والقوانين المنظمة لعمله.
وتشمل هذه المهام مراقبة تنفيذ الميزانيات، وفحص عمليات التدبير المالي وتقييم الأداء العمومي في حدود الاختصاصات القانونية فضلا عن إعداد تقارير تتضمن ملاحظات وتوصيات ترمي إلى تحسين طرق التدبير وتعزيز فعالية المؤسسات العمومية.
وتكتسي هذه الوظائف أهمية خاصة بالنظر إلى ارتباطها المباشر بكيفية استعمال الموارد العمومية ومدى احترام القواعد القانونية والتنظيمية وقدرة المؤسسات على تحقيق الأهداف المحددة للبرامج والمشاريع التي تشرف عليها.
ولا تقتصر الرقابة المالية على رصد الاختلالات بعد وقوعها بل تمتد أهميتها إلى المساهمة في تطوير آليات الوقاية وتحسين أنظمة المراقبة الداخلية وتعزيز ثقافة التدبير المسؤول داخل المرافق العمومية.
الحكامة الجيدة وربط المسؤولية بالمحاسبة
يشكل مبدأ ربط المسؤولية بالمحاسبة أحد المرتكزات الأساسية للحكامة الجيدة إذ يقتضي أن تقترن المسؤوليات العمومية بآليات واضحة للمراقبة والتقييم وأن تتم معالجة الاختلالات وفق المساطر القانونية المعمول بها.
وتبرز أهمية هذا المبدأ في ضمان الاستخدام السليم للموارد المالية والبشرية وتحسين جودة الخدمات المقدمة للمواطنين وتكريس الثقة في المؤسسات.
كما أن الحكامة الجيدة لا ترتبط فقط باحترام المساطر القانونية بل تشمل أيضا التخطيط الفعال وتحديد الأهداف بدقة، وترشيد النفقات، وتقييم النتائج واعتماد مؤشرات تسمح بقياس أثر السياسات العمومية.
وفي هذا الإطار تساهم التقارير الرقابية في توفير معطيات تساعد على تشخيص مكامن الخلل وتحديد المجالات التي تحتاج إلى إصلاح وتوجيه التدخلات نحو تحسين الأداء المؤسساتي.
ومع ذلك، يظل من الضروري التمييز بين الملاحظات المرتبطة بالتدبير الإداري والمالي والمخالفات التي قد تستوجب إجراءات قانونية خاصة إذ لا يجوز اعتبار كل اختلال تدبيري دليلا تلقائيا على وجود جريمة أو مسؤولية جنائية.
من التقارير الرقابية إلى تنفيذ التوصيات
يطرح موضوع الرقابة على المال العام سؤالا جوهريا يتعلق بمدى تنفيذ التوصيات الصادرة عن المؤسسات المختصة، ومدى انعكاسها على الممارسة اليومية للإدارات والمؤسسات العمومية.
فإصدار التقارير يمثل خطوة أساسية في مسار الرقابة، لكنه لا يشكل الغاية النهائية. إذ تتوقف فعالية الإصلاح على قدرة الجهات المعنية على معالجة الاختلالات، وتحديد المسؤوليات، ووضع برامج زمنية للتنفيذ، مع إخضاع الإجراءات المتخذة للتتبع والتقييم.
كما أن تكرار الملاحظات نفسها في تقارير متعاقبة، إن ثبت في ملفات محددة، قد يثير تساؤلات بشأن فعالية آليات التصحيح والمراقبة الداخلية، ومدى التزام المؤسسات المعنية بتنفيذ التوصيات.
ومن هنا، تبرز أهمية تعزيز التنسيق بين أجهزة الرقابة والإدارات العمومية والجهات المسؤولة عن تنفيذ السياسات، بما يسمح بتحويل نتائج الافتحاص والتقييم إلى تحسينات ملموسة في التدبير.
المال العام بين ترشيد الإنفاق وجودة الخدمات
لا يمكن فصل النقاش حول الرقابة المالية عن انتظارات المواطنين المرتبطة بجودة الخدمات العمومية خصوصا في قطاعات التعليم والصحة والنقل والتجهيز والخدمات الاجتماعية.
فترشيد الإنفاق لا يعني بالضرورة تقليص النفقات بشكل آلي بل يقتضي توجيه الموارد المتاحة نحو الأولويات الحقيقية والحد من الهدر وتحسين جودة المشاريع، وضمان احترام الآجال والتكاليف المحددة.
كما أن تقييم الأداء العمومي يحتاج إلى تجاوز منطق احتساب الأموال المرصودة أو عدد المشاريع المنجزة نحو قياس النتائج الفعلية التي تحققت، ومدى استفادة المواطنين منها.
ويكتسي هذا التوجه أهمية خاصة في ظل تعدد حاجيات التنمية وتزايد الضغط على الميزانيات العمومية ما يجعل تحسين مردودية الإنفاق شرطا أساسيا لتحقيق أثر اجتماعي واقتصادي أكبر بالموارد المتاحة.
دور البرلمان في تتبع التدبير العمومي
تضطلع المؤسسة التشريعية بدور مهم في مراقبة العمل الحكومي ومناقشة السياسات العمومية وفق الاختصاصات الدستورية المخولة لها.
ويمكن للتقارير الرقابية أن تشكل مادة مرجعية للنقاش البرلماني بما يساعد على طرح الأسئلة بشأن تدبير الموارد وتقييم البرامج ومناقشة التدابير الكفيلة بمعالجة أوجه القصور.
غير أن تحديد طبيعة النشاط المشار إليه في الأجندة يظل ضروريا قبل ربطه بأي استنتاجات بشأن المساءلة البرلمانية أو المسؤوليات المؤسساتية، خاصة أن عبارة «جلسة استجواب» تحتاج إلى توضيح رسمي من حيث الجهة المنظمة والإطار القانوني.
وتفرض المهنية الصحفية في هذا السياق التحقق من طبيعة الجلسة وصفة المشاركين ومحاورها قبل تقديمها باعتبارها جلسة برلمانية أو إجراء رسميا للمساءلة.
تحديات المرحلة المقبلة
تواجه منظومة التدبير العمومي تحديات متزايدة ترتبط بتعقيد المشاريع وتعدد المتدخلين، والحاجة إلى تحسين جودة الخدمات وتطوير آليات الرقابة الداخلية والخارجية.
ويظل تعزيز الشفافية رهينا بتوفير المعلومات الضرورية حول تنفيذ الميزانيات والبرامج وتوضيح المسؤوليات وتطوير آليات التقييم وضمان متابعة التوصيات الرقابية وفق مقاربة عملية.
كما تبرز أهمية الاستثمار في الكفاءات البشرية والتقنيات الرقمية بما يساعد على تحسين تدبير البيانات المالية وتسهيل التتبع وتسريع اكتشاف الاختلالات المحتملة.
وفي انتظار صدور معطيات رسمية بشأن النشاط الوارد في أجندة الرباط ليوم 26 أكتوبر 2026، يظل ملف الرقابة على المال العام والحكامة الجيدة من القضايا الأساسية التي تستدعي نقاشا مؤسساتيا مسؤولا يستند إلى الوقائع والاختصاصات القانونية ويهدف إلى تحسين الأداء العمومي وتعزيز الثقة في المؤسسات.
“جريدة أصوات” الرباط
التعليقات مغلقة.