أزمة الديون الفرنسية ومخاطر انتقالها إلى أوروبا
"جريدة أصوات"
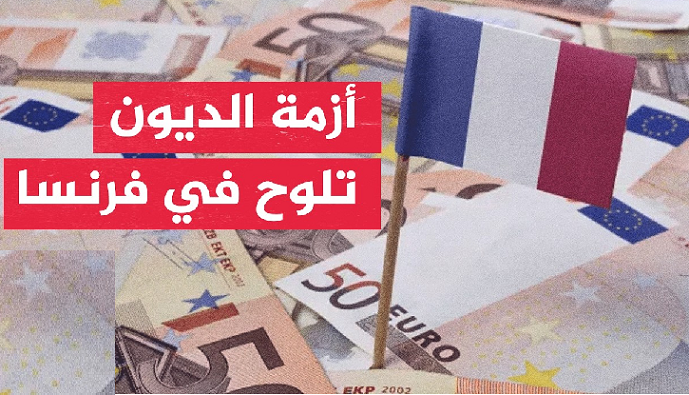
تثير أزمة الديون الفرنسية مخاوف متزايدة بشأن استقرار الأسواق المالية الأوروبية في ظل ارتفاع تكاليف الاقتراض وتراجع ثقة بعض المستثمرين في قدرة باريس على ضبط عجز الموازنة وسط تحذيرات من أن استمرار الضغوط قد يمتد إلى دول أخرى مثقلة بالديون ويضع منطقة اليورو أمام اختبار اقتصادي جديد.
وأفادت صحيفة «تليغراف» بأن موجة بيع السندات الحكومية الفرنسية قد تتحول إلى مصدر اضطراب أوسع داخل الاتحاد الأوروبي مشيرة إلى أن مستثمرين يابانيين بدأوا تقليص حيازاتهم من هذه السندات في ظل المخاوف المرتبطة بتفاقم الدين العام واستمرار حالة عدم اليقين السياسي في فرنسا.
وتأتي هذه التطورات في وقت تواجه فيه باريس ضغوطا متزايدة في أسواق الاقتراض. فقد أفادت وكالة «رويترز» في سبتمبر الماضي بأن وزارة المالية الفرنسية تتوقع وصول الدين العام إلى نحو 119.3 في المائة من الناتج المحلي الإجمالي خلال عام 2026 مع استمرار العجز المالي عند مستويات مرتفعة.
كما سجلت عوائد السندات الفرنسية طويلة الأجل ارتفاعا ملحوظا، ما يزيد تكلفة تمويل الدولة ويعقد جهود احتواء الدين.
وفي هذا السياق حذرت «تليغراف» من أن استمرار خروج المستثمرين من سوق السندات الفرنسية قد يزيد الضغوط على البنك المركزي الأوروبي الذي قد يجد نفسه أمام مطالب باتخاذ تدابير استثنائية إذا اتسعت الاضطرابات وهددت الاستقرار المالي لمنطقة اليورو.
غير أن أي تدخل محتمل يظل رهينا بتطورات السوق والشروط القانونية والاقتصادية المعمول بها ولا يعني أن البنك المركزي قرر شراء السندات الفرنسية.
وتكمن خطورة هذا السيناريو في احتمال انتقال الضغوط من فرنسا إلى اقتصادات أوروبية أخرى تعاني بدورها من مستويات مرتفعة من الدين العام المستثمرين إلى إعادة تقييم المخاطر المرتبطة بسندات دول أخرى ما يؤدي إلى زيادة تكاليف الاقتراض واتساع الفوارق بين عوائد السندات الحكومية داخل منطقة اليورو.
ومن جهة أخرى نقلت الصحيفة عن الخبير الاقتصادي ديزموند لاخمان من معهد أميركان إنتربرايز تقديره بأن أي مساعدة استثنائية لفرنسا قد تثير خلافات داخل أوروبا خاصة إذا تطلبت تدخلا واسعا من البنك المركزي الأوروبي. وقد تبرز ألمانيا ضمن الأطراف التي تتحفظ على بعض أشكال الدعم المالي بالنظر إلى النقاشات المستمرة حول تقاسم المخاطر والانضباط المالي داخل الاتحاد.
وتعيد هذه المخاوف إلى الأذهان أزمة الديون السيادية الأوروبية التي بلغت ذروتها خلال العقد الماضي عندما واجهت دول، من بينها اليونان صعوبات في تمويل ديونها واضطرت المؤسسات الأوروبية إلى اتخاذ تدابير استثنائية للحيلولة دون تفكك منطقة اليورو.
ومع ذلك فإن المقارنة بين المرحلتين لا تعني بالضرورة تكرار السيناريو نفسه إذ تختلف الظروف الاقتصادية والأدوات المتاحة للتعامل مع اضطرابات الأسواق.
كما أن حجم الاقتصاد الفرنسي وموقعه داخل الاتحاد الأوروبي يجعلان أي أزمة تمويل محتملة أكثر تعقيدا من أزمات الاقتصادات الأصغر لأن تداعياتها قد تطال البنوك وصناديق الاستثمار وأسواق السندات في دول متعددة. وفي المقابل لا يعني ارتفاع العوائد وحده أن أزمة شاملة باتت حتمية، إذ تظل قدرة الحكومة على إقرار موازنة موثوقة وخفض العجز واستعادة ثقة المستثمرين عوامل أساسية في تحديد مسار التطورات.
وكانت تقارير إعلامية من بينها «بوليتيكو»، قد ربطت بين التوتر السياسي الداخلي في فرنسا والمخاوف بشأن مستقبل المالية العامة محذرة من أن استمرار الانقسام حول الإجراءات المالية قد يضعف قدرة الحكومة على تنفيذ خطط ضبط الدين. وتزداد أهمية هذه المسألة مع اقتراب الاستحقاقات السياسية المقبلة التي قد تجعل القرارات المتعلقة بالإنفاق والضرائب أكثر حساسية.
وبذلك، لا تقتصر أزمة الديون الفرنسية على التحديات المالية التي تواجهها باريس بل تمتد مخاطرها المحتملة إلى الثقة في أسواق السندات الأوروبية وقدرة المؤسسات المشتركة على احتواء الاضطرابات.
وسيعتمد حجم التأثير على تطورات العجز الفرنسي ومواقف المستثمرين ومدى قدرة السلطات على إقرار إجراءات مالية مقنعة إلى جانب طبيعة الاستجابة الأوروبية إذا اتسعت الضغوط.
التعليقات مغلقة.